地区の異なる2以上の路線に接する宅地を評価する場合において適用すべき奥行価格補正率は、正面路線の地区の奥行価格補正率となります。
また、側方路線影響加算額についても正面路線の地区の奥行価格補正率及び側方路線影響加算率を適用して計算します。
例えば、次の図のような宅地の価額は、次のように計算します。
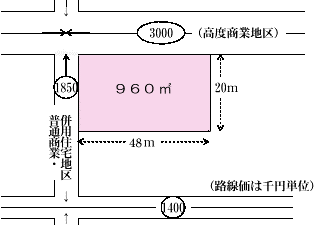
(1) 正面路線価の奥行価格補正

(2) 側方路線影響加算額の計算

(3) 評価対象地の評価額

「奥行価格補正率」及び「側方路線影響加算率」は国税庁ホームページに掲載されています。
なお、借地権の価額を評価する場合において、接する各路線の借地権割合が異なるときには、正面路線の借地権割合を適用して評価します。